
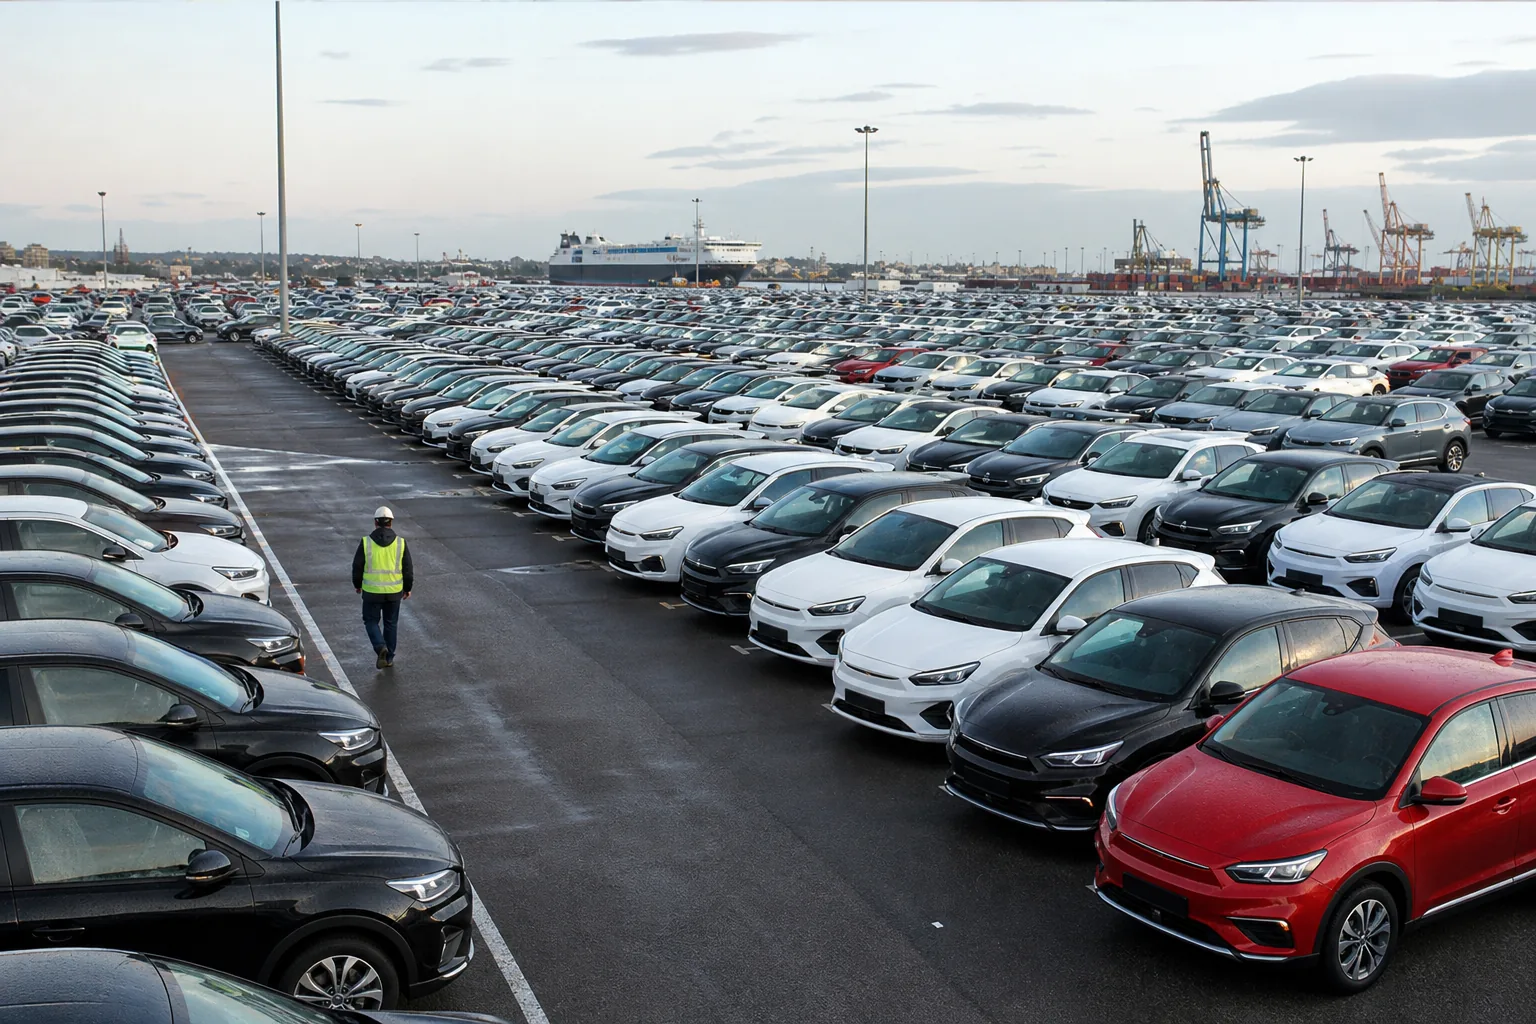
I dati pubblicati dall’ACEA per settembre 2026 fotografano un mercato europeo che torna a correre con decisione: nel mese appena archiviato, le immatricolazioni nell’area EU+EFTA+UK hanno segnato un +10,2% rispetto allo stesso mese dell’anno precedente, con 1.363.210 nuove auto registrate. Il mercato auto Europa settembre 2026 è, in sostanza, il dato più incoraggiante degli ultimi trimestri — e non è un rimbalzo tecnico isolato, ma il riflesso di una tendenza che si consolida mese dopo mese lungo tutto il 2026.
Un balzo che vale più di un mese
Guardare solo al dato mensile rischia di ridurre la portata di quanto sta accadendo. Nei primi nove mesi del 2026, il mercato EU+EFTA+UK ha totalizzato 10.555.351 immatricolazioni, segnando un incremento del +6,3% su base annua. Significa che la crescita non è un fuoco di paglia di settembre, ma il risultato di una domanda che si è sostenuta per tre trimestri consecutivi.
Le ragioni strutturali di questa ripresa sono molteplici: il progressivo allentamento dell’incertezza normativa legata alle scadenze emissive europee, la stabilizzazione dei tassi di interesse che ha reso i finanziamenti auto più accessibili, e un rinnovo del parco circolante che era stato rinviato per anni. A tutto questo si aggiunge l’effetto-sostituzione legato alle motorizzazioni: molti acquirenti, che avevano aspettato di capire dove andasse il mercato tra elettrico e termico, stanno ora decidendo.
Stellantis: crescita a doppia cifra grazie anche a Leapmotor
Il protagonista più discusso del mercato auto Europa settembre 2026 è senza dubbio Stellantis. Il gruppo ha registrato un +4,5% nelle immatricolazioni europee nel mese — ma il dato che fa alzare un sopracciglio è quello consolidato con Leapmotor: includendo il brand cinese di cui Stellantis detiene una quota rilevante, la crescita del gruppo sale all’11%. Escludendo Leapmotor, ci si ferma a un comunque solido +5%.
La variabile Leapmotor è la più dirompente: il marchio ha registrato un incremento del +324% in un singolo mese. Un numero che, pur partendo da una base di volumi ancora contenuta rispetto ai grandi costruttori, segnala che la penetrazione dei brand cinesi in Europa — quando supportata da una rete distributiva strutturata come quella di Stellantis — può essere molto più rapida di quanto molti analisti avessero previsto.
Sul fronte dei primi nove mesi, Stellantis con Leapmotor ha superato i 2 milioni di vetture, con una crescita del +6,8% e una quota di mercato del 16,9%. Pandina e il brand Fiat sono stati confermati come pilastri della leadership nel segmento delle autovetture. Per un gruppo che solo un anno fa affrontava pressioni significative su margini e volumi, si tratta di un cambio di passo tangibile.
Volkswagen Group in controtendenza: -2,9%
Non tutti i costruttori hanno beneficiato del vento favorevole di settembre. Volkswagen Group ha chiuso il mese con un -2,9% — un dato che stride con la crescita a doppia cifra del mercato complessivo e che alimenta interrogativi sulla capacità del colosso tedesco di rispondere alla doppia pressione della concorrenza cinese e del riposizionamento verso l’elettrico.
Il problema di VW Group non è nuovo: la transizione verso i BEV ha richiesto investimenti enormi, mentre la domanda di auto elettriche in Germania — il suo mercato domestico — ha mostrato segnali di rallentamento nei mesi precedenti. Il risultato è che, in un mese in cui il mercato cresce del 10%, perdere quasi il 3% significa cedere quote in modo significativo. Sarà interessante osservare se il gruppo riuscirà a invertire la tendenza nell’ultimo trimestre dell’anno.
Il ruolo di elettriche e ibride nella ripresa del mercato
Sarebbe un errore leggere la crescita di settembre come un ritorno al termico puro. La ripresa del mercato auto Europa settembre 2026 è alimentata in misura crescente da motorizzazioni elettrificate — sia BEV (full electric) che PHEV e HEV (ibridi plug-in e full hybrid). I costruttori che hanno ampliato le proprie gamme elettrificate stanno raccogliendo i frutti di scelte industriali fatte due o tre anni fa.
L’ibrido, in particolare, si sta rivelando la tecnologia di transizione più apprezzata dagli acquirenti europei: abbassa le emissioni dichiarate, riduce i consumi nel traffico urbano e non impone la dipendenza esclusiva dalla rete di ricarica. Per chi percorre molti chilometri in autostrada, il PHEV con batteria capiente rimane una soluzione concreta — a patto di ricaricare regolarmente, condizione che non tutti gli utenti rispettano.
Per chi vuole approfondire i dati ufficiali sull’andamento delle immatricolazioni europee, il punto di riferimento primario rimane il portale statistiche ACEA, che aggiorna mensilmente le serie storiche per paese e segmento.
I mercati nazionali che hanno trainato settembre
Il rimbalzo europeo non è stato uniforme su tutti i paesi. Tra i mercati che hanno contribuito maggiormente alla crescita complessiva si segnalano Regno Unito, Italia e Spagna — tre economie con dinamiche diverse ma accomunate da una domanda repressa che si è finalmente espressa. In Italia, in particolare, la combinazione tra rinnovo del parco e disponibilità di incentivi ha spinto le famiglie a anticipare decisioni d’acquisto che erano state rinviate.
Il mercato spagnolo, tradizionalmente sensibile ai programmi di rottamazione, ha risposto bene alle misure di sostegno ancora attive, mentre il Regno Unito — fuori dall’UE ma incluso nell’area di rilevazione ACEA — continua a mostrare una domanda robusta per i SUV compatti e le berline premium.
Settembre 2026 consegna dunque un’istantanea del mercato auto europeo più positiva di quanto molti si aspettassero a inizio anno: crescita reale, non gonfiata da effetti base favorevoli, con un mix di motorizzazioni sempre più articolato e una competizione tra costruttori che si sta facendo più intensa — e più interessante — che mai. Il quarto trimestre dirà se questa traiettoria è destinata a consolidarsi o se le incertezze macroeconomiche torneranno a frenare la corsa.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.