
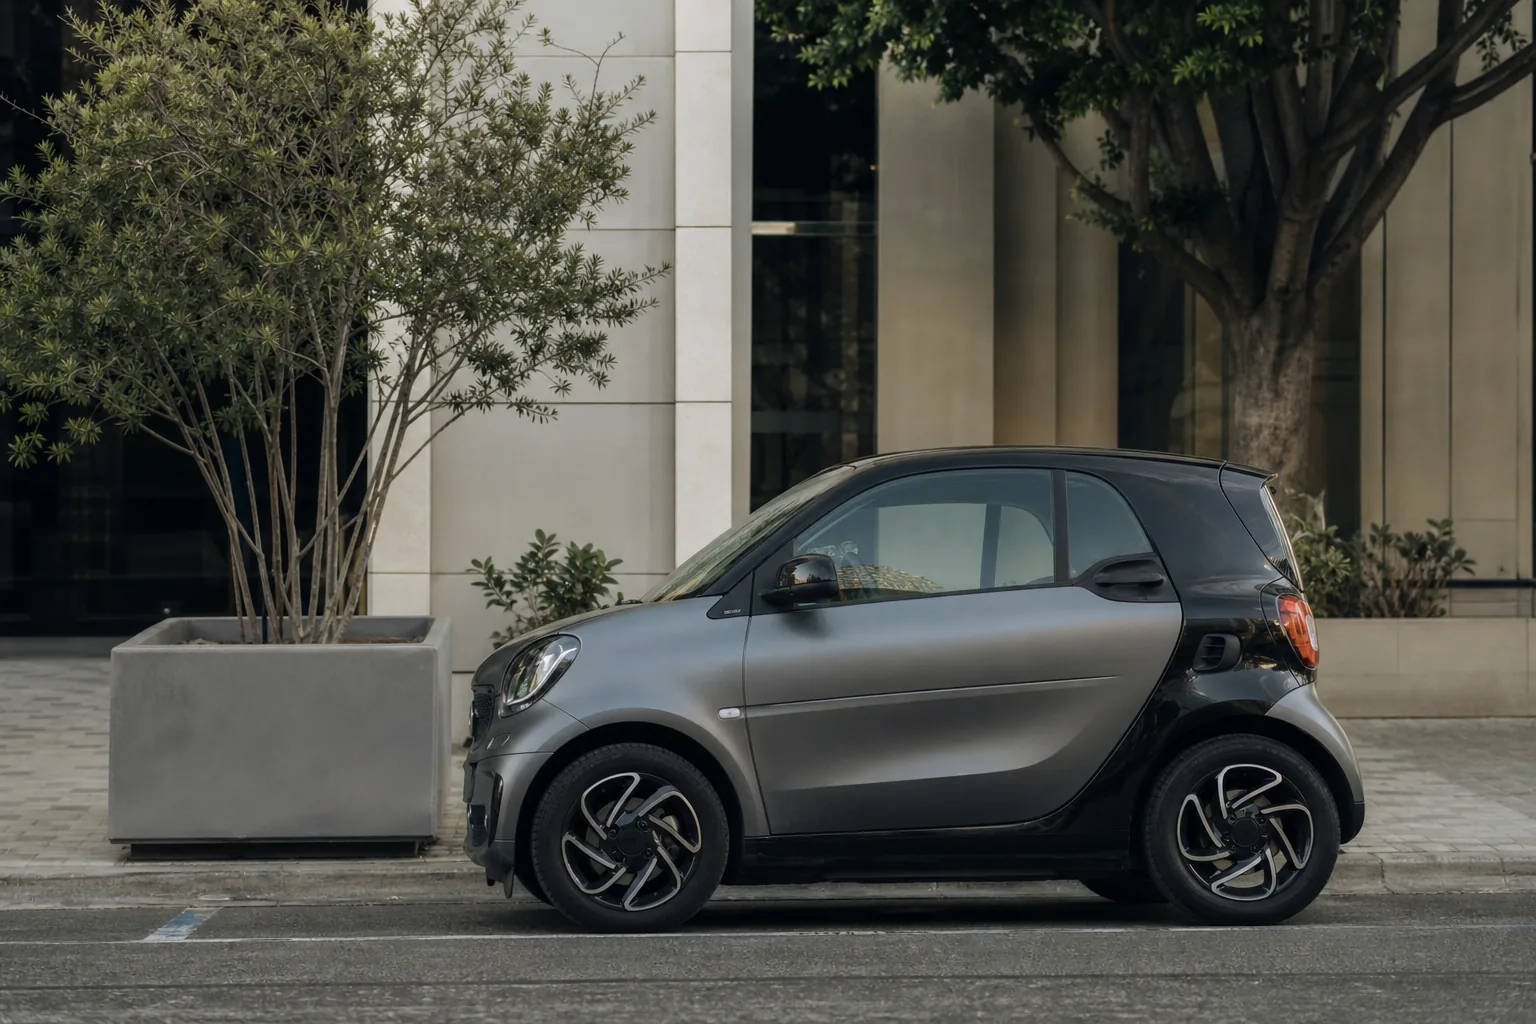
Le auto piccole segmento A stanno diventando una specie a rischio nel panorama europeo: nei primi sei mesi del 2026, questa categoria ha raggiunto appena il 4% delle immatricolazioni totali nel Vecchio Continente, un dato che racconta una trasformazione strutturale del mercato molto più profonda di una semplice flessione congiunturale. Non si tratta di un rallentamento temporaneo — è un cambio di paradigma che investe produttori, consumatori e l’intera catena industriale dell’automotive.
I numeri che descrivono un crollo silenziato
Guardare i dati del primo semestre 2026 fa un certo effetto. Mentre il segmento B — quello delle utilitarie compatte come la Volkswagen Polo o la Toyota Yaris — raccoglie il 34% delle vendite europee, e il segmento C delle berline medie si attesta al 35%, il segmento A arranca a quota 4%. Sommati, B e C coprono quasi il 70% del mercato: una concentrazione enorme che lascia poco spazio per tutto il resto.
In Italia la situazione è leggermente diversa, ma non abbastanza da invertire il trend: le citycar rappresentano il 10,7% del mercato nazionale, una quota superiore alla media europea ma comunque in progressivo calo. Il dato italiano riflette una tradizione culturale e geografica — le città dense, i centri storici stretti, il pendolarismo urbano — che ha storicamente sostenuto modelli come la Fiat 500, la Panda e la Citroën C1. Ma anche questa sponda si sta erodendo.
Perché le citycar perdono terreno in modo così rapido
Le ragioni sono molteplici e si intrecciano in modo difficile da districare. La prima è strutturale: i costi di sviluppo e omologazione sono aumentati in modo sproporzionato rispetto ai margini che un’auto piccola può generare. Dotare una citycar di tutti i sistemi ADAS richiesti dalle normative di sicurezza più recenti — frenata automatica di emergenza, rilevamento pedoni, assistenza al mantenimento della corsia — ha un costo fisso che pesa molto di più su un’auto da poche migliaia di euro che su un SUV di fascia media.
La seconda ragione riguarda l’elettrificazione. Costruire un’auto elettrica nel segmento A con un’autonomia accettabile, senza che il prezzo finale diventi proibitivo, è una sfida ingegneristica ed economica che molti produttori hanno semplicemente scelto di non affrontare. Il costo delle batterie — anche con la progressiva riduzione degli ultimi anni — pesa in modo sproporzionato su vetture concepite per costare poco. Il risultato è che le versioni elettriche del segmento A o non esistono, o vengono prezzate in una fascia che le rende difficilmente competitive rispetto a un’utilitaria del segmento B.
C’è poi la dinamica della domanda: il consumatore europeo medio, quando deve scegliere tra una citycar e un’utilitaria compatta con più spazio, più dotazioni e spesso prezzi non troppo distanti grazie alle promozioni, tende a salire di segmento. Questo fenomeno — noto nel settore come premiumizzazione verso il basso — ha svuotato progressivamente la domanda di auto molto piccole, spingendo i costruttori a dirottare gli investimenti verso i segmenti più redditizi.
Chi regge ancora il segmento A e come lo fa
Non tutti hanno abbandonato il campo. Alcuni produttori continuano a presidiare il segmento A con modelli specifici, spesso puntando su nicchie precise: il mercato urbano dei giovani, il secondo veicolo familiare, la mobilità condivisa. La chiave, in molti casi, è contenere al massimo i costi di produzione attraverso piattaforme condivise o accordi industriali tra marchi diversi.
In Italia, la Fiat Panda ha rappresentato per decenni il caso emblematico di come una citycar possa sopravvivere e prosperare grazie a un posizionamento chiaro, costi contenuti e un’identità forte. La sfida oggi è replicare quel modello in un contesto normativo ed economico completamente diverso. Stellantis, che gestisce un portafoglio di marchi con forte presenza nel segmento A, ha riconosciuto pubblicamente — attraverso le dichiarazioni di Emanuele Cappellano — le difficoltà strutturali che il mercato delle piccole sta attraversando.
→ Leggi anche: Mercato auto Europa settembre 2026: Stellantis e Renault guidano la crescita da capogiro del 10,2% — ecco chi vince e chi perde
Sul fronte dei veicoli commerciali leggeri, il quadro non è più rassicurante: questo comparto ha registrato un calo dell’8% nel 2025, segnale che la contrazione non riguarda solo le vetture private di piccola taglia ma tocca anche l’ecosistema di mobilità leggera nel suo complesso.
Cosa cambia per chi vuole comprare un’auto piccola oggi
Per il consumatore che cerca un’auto piccola segmento A, il panorama si è ristretto in modo sensibile rispetto a dieci anni fa. Le scelte disponibili sono meno, i prezzi medi sono saliti e le versioni più accessibili tendono ad avere dotazioni ridotte. Chi vuole restare nel segmento A deve essere consapevole che sta acquistando un tipo di auto che il mercato sta progressivamente marginalizzando — il che ha implicazioni anche sul valore residuo e sulla disponibilità futura di ricambi e assistenza.
Chi invece è disposto a salire al segmento B troverà un mercato molto più ricco di offerte, con una concorrenza intensa che tiene i prezzi più competitivi di quanto non sembri. Il paradosso del mercato attuale è che, in certi casi, un’utilitaria del segmento B finisce per costare meno — o quasi quanto — una citycar del segmento A ben equipaggiata, ribaltando la logica tradizionale per cui “più piccola uguale più economica”.
Per chi vuole approfondire i dati di mercato europeo con fonti aggiornate, l’ACEA — European Automobile Manufacturers’ Association pubblica regolarmente le statistiche di immatricolazione per segmento e Paese. Il declino del segmento A non è un destino scritto in modo irreversibile, ma invertire la rotta richiederà soluzioni industriali coraggiose — non solo buona volontà — in un mercato che premia sempre di più chi sale, non chi rimane piccolo.
Questo articolo è stato realizzato con il supporto dell'AI e sottoposto a revisione editoriale.